Un inventario de existencias bien preparado aporta una imagen más fiable de la actividad del negocio y evita que el cierre contable dependa de estimaciones de última hora. Para comercios, fabricantes, distribuidores y empresas con materiales, productos en curso o mercancía almacenada, octubre es un buen momento para revisar el método de control, asignar responsables y resolver diferencias antes del recuento final.
- El inventario no consiste solo en contar unidades: también exige identificar, clasificar y valorar correctamente las existencias.
- La empresa debe diferenciar mercancía propia, mercancía de terceros, productos deteriorados, obsoletos o pendientes de devolución.
- El coste puede incluir más conceptos que el importe de la factura de compra, siempre que sean directamente atribuibles.
- Planificar el recuento con antelación facilita investigar descuadres y documentar las correcciones contables necesarias.
Por qué conviene preparar el inventario de existencias con tiempo
Las existencias forman parte del activo de la empresa y afectan directamente al resultado del ejercicio. Una diferencia entre el stock físico y el registrado puede alterar las compras, el margen bruto, el valor de los activos y las decisiones de aprovisionamiento. Por ello, dejar el inventario para los últimos días del año aumenta el riesgo de no poder comprobar las causas de las desviaciones.
Prepararlo con varias semanas de margen permite revisar referencias duplicadas, unidades de medida incoherentes, artículos sin movimiento, entradas aún no registradas y salidas sin albarán o sin factura. También da tiempo para coordinar el cierre operativo con almacén, compras, producción, ventas y contabilidad.
El objetivo no es conseguir un inventario “perfecto” de forma aislada, sino construir un proceso trazable: qué se ha contado, en qué fecha, quién lo ha realizado, cómo se han tratado las incidencias y qué ajustes se han aprobado.
Qué debe incluir un inventario útil para el cierre
El detalle necesario dependerá del tamaño y la actividad de la empresa, pero conviene que cada referencia pueda relacionarse con una descripción clara, una unidad de medida y una ubicación. Si existen varios almacenes, tiendas, vehículos, centros de producción o depósitos externos, el control debe permitir distinguirlos.
Clasificación de las existencias
La primera tarea es separar los bienes según su naturaleza y situación. En una empresa comercial pueden aparecer mercancías destinadas a la venta, embalajes y materiales auxiliares. En una actividad industrial también pueden existir materias primas, productos en curso, productos terminados, repuestos y subproductos.
Esta clasificación no debe confundirse con el inmovilizado. Una herramienta, máquina o equipo que se utilizará de forma continuada en la actividad no se trata igual que una mercancía adquirida para venderse. Cuando haya dudas sobre la naturaleza de un bien, es recomendable revisar el uso previsto y su tratamiento contable antes de registrar ajustes.
Identificación de situaciones especiales
Antes del recuento, conviene crear listas separadas para mercancía en depósito, artículos en consignación, bienes recibidos de terceros, productos pendientes de devolución, stock reservado para clientes y pedidos en tránsito. El hecho de que un producto esté físicamente en las instalaciones no determina por sí solo que pertenezca a la empresa.
También deben señalizarse las existencias dañadas, caducadas, incompletas, obsoletas o de lenta rotación. Mezclarlas con el stock vendible puede ocultar una pérdida de valor y dificultar una evaluación realista de la capacidad de recuperación de su coste.
Cómo organizar el recuento físico paso a paso
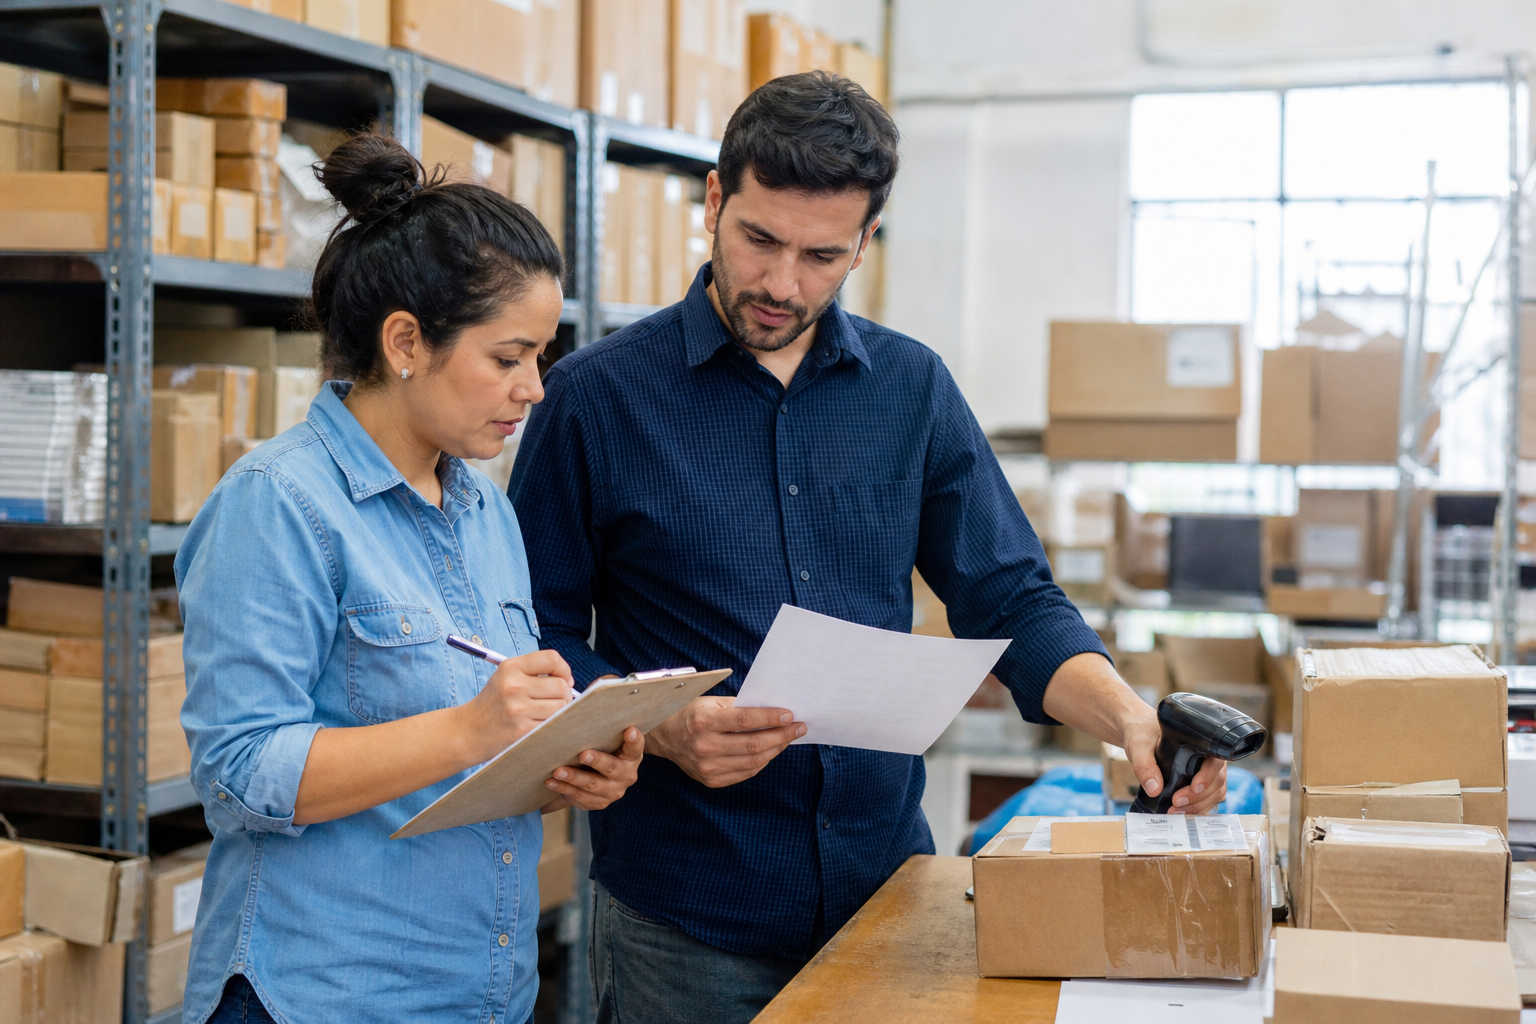
El inventario físico debe ajustarse a la realidad operativa del negocio. No todas las empresas necesitan detener por completo su actividad, pero sí es esencial controlar las entradas, salidas y movimientos que se produzcan durante el proceso.
- Fije la fecha de recuento. Si no coincide exactamente con la fecha de cierre, deje documentados los movimientos ocurridos entre ambas fechas para poder conciliar las cantidades.
- Prepare el maestro de artículos. Revise códigos, descripciones, formatos, unidades y ubicaciones. Elimine duplicidades y marque las referencias que ya no se usan.
- Ordene y etiquete el almacén. Agrupe referencias, separe mercancía ajena y delimite las zonas de incidencias, devoluciones o productos no aptos para venta.
- Defina equipos y responsabilidades. Asigne quién cuenta, quién supervisa, quién resuelve incidencias y quién valida las diferencias relevantes.
- Controle los movimientos. Establezca un procedimiento para registrar las recepciones, expediciones, devoluciones y traspasos realizados durante el recuento.
- Realice comprobaciones cruzadas. Las referencias de mayor valor, mayor rotación o mayor riesgo de error merecen un segundo conteo independiente.
- Concilie con el registro de stock. Compare las cantidades físicas con el programa de gestión, identifique cada diferencia y evite corregir el sistema sin una explicación documentada.
- Apruebe y archive el resultado. Conserve listados, hojas de recuento, informes de diferencias, fotografías cuando sean útiles y autorizaciones de ajuste.
Cómo valorar las existencias correctamente
La normativa contable establece que las existencias se valoran inicialmente por su coste: precio de adquisición o coste de producción. En las compras, el coste no se limita necesariamente a la factura del proveedor. Pueden formar parte de él, cuando sean directamente atribuibles y se produzcan hasta que los bienes estén ubicados para su venta, conceptos como transportes, aranceles, seguros y otros costes necesarios de adquisición.
Los descuentos, rebajas y partidas similares reducen el importe de adquisición. Además, los impuestos indirectos solo se incorporan al coste cuando no sean recuperables directamente de la Hacienda Pública. Esto obliga a mantener una documentación ordenada de facturas, abonos, condiciones comerciales y gastos asociados a cada aprovisionamiento.
En producción propia, el coste comprende las materias primas y otros consumibles, los costes directamente imputables y la parte razonable de los costes indirectos de fabricación que corresponda al periodo de elaboración. No conviene utilizar porcentajes improvisados: el criterio elegido debe responder a la realidad del proceso productivo y aplicarse de forma consistente.
Precio medio ponderado, FIFO e identificación específica
Para bienes intercambiables entre sí, el método general es el precio medio o coste medio ponderado. También puede emplearse FIFO si la empresa lo considera más adecuado para su gestión. Lo importante es utilizar un único método para existencias de naturaleza y uso similares, documentarlo y evitar cambios sin una justificación contable clara.
Cuando los bienes no son intercambiables o están vinculados a un proyecto específico, puede ser necesario identificar el coste atribuible a cada unidad concreta. Es habitual en productos personalizados, encargos singulares o bienes de elevado valor individual.
Mermas, obsolescencia y deterioro: qué revisar antes del cierre
Las diferencias de inventario pueden responder a errores de registro, roturas, caducidades, robos, devoluciones, consumos internos o pérdidas de producción. Cada caso requiere soporte suficiente antes de efectuar un ajuste. Un descuadre sin analizar no debería resolverse simplemente para que el listado contable coincida con el recuento.
Al cierre, si el valor neto realizable de las existencias es inferior a su precio de adquisición o coste de producción, procede registrar la corrección valorativa correspondiente. El valor neto realizable exige considerar el importe que previsiblemente puede obtenerse por la venta, descontando los costes pendientes necesarios para vender o terminar el producto.
En materias primas y consumibles que se incorporarán a productos terminados, no corresponde una corrección si se espera que dichos productos terminados se vendan por encima de su coste. Por el contrario, los artículos sin salida comercial, con daños relevantes o superados por referencias más recientes deben analizarse de forma individual o por grupos homogéneos, según resulte razonable.
Documentación que conviene entregar a contabilidad
Para que el inventario de existencias pueda integrarse correctamente en el cierre, contabilidad necesita recibir información completa y con una fecha definida. El paquete documental debería incluir el listado final de cantidades, la valoración por referencia, el criterio de coste utilizado, las diferencias detectadas, los movimientos pendientes y la relación de bienes deteriorados u obsoletos.
También resulta útil aportar albaranes de entrada y salida cercanos a la fecha de cierre, facturas pendientes de recibir, abonos esperados, acuerdos de devolución y contratos que afecten a mercancía reservada o en depósito. Cuanto mejor sea la trazabilidad, más sencillo será explicar el saldo de existencias y revisar el margen del negocio.
Preguntas frecuentes sobre el inventario de existencias
¿Hay que hacer el recuento exactamente el último día del ejercicio?
No necesariamente. Puede realizarse en una fecha próxima, siempre que se controlen y documenten los movimientos entre el día del recuento y la fecha de cierre para conciliar el saldo final.
¿El transporte de una compra forma parte del coste de las existencias?
Puede formar parte del precio de adquisición cuando sea un gasto directamente atribuible a llevar los bienes hasta su ubicación para la venta. Debe analizarse junto con la documentación de compra y el criterio aplicado por la empresa.
¿Qué ocurre con las existencias que no se venden?
Conviene identificarlas y evaluar si su valor neto realizable es inferior al coste registrado. No todo producto de baja rotación está necesariamente deteriorado, pero la falta de salida, el daño físico o la obsolescencia son señales que deben revisarse.
¿Puede cambiarse de precio medio a FIFO cada año?
El método debe aplicarse de forma consistente para existencias de naturaleza y uso similares. Un cambio exige analizar su justificación y su efecto contable antes de aplicarlo.
¿Las empresas de servicios pueden tener existencias?
En determinados casos, los servicios en curso pueden incluir costes de producción mientras todavía no se haya reconocido el ingreso correspondiente. La situación concreta debe revisarse según el contrato y el grado de realización del servicio.
Planificar el inventario ahora permite llegar al cierre con información más ordenada, detectar riesgos operativos y reducir ajustes urgentes. Si el negocio trabaja con varias ubicaciones, fabricación propia o un volumen relevante de referencias, contar con una revisión contable previa puede ayudar a definir un procedimiento proporcionado y sostenible para próximos ejercicios.